
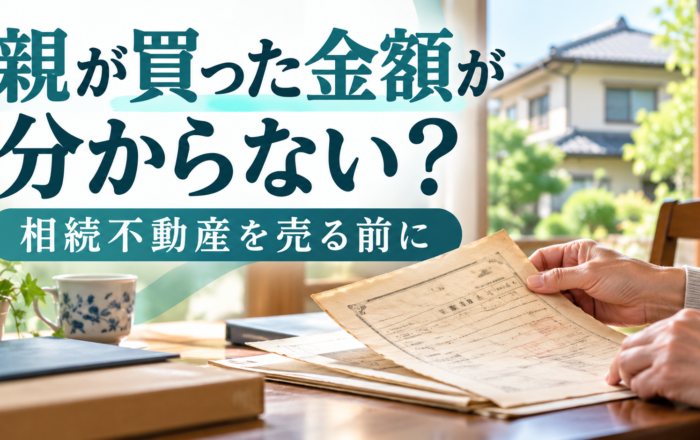
結論:相続した不動産を売るときは、親がいくらで取得したかが税金の計算に関わります。取得費が分からなければ、売却代金の5%を取得費として計算できますが、実際の取得費より低いと税負担が大きくなることがあります。私なら、実家の片付けを始める前に、購入時の書類を探します。
「相続した実家を売ることになった。でも、親がいくらで買ったのか、誰も知らない」
古い実家では、購入時の契約書がすぐに見つからないこともあります。だからこそ、家の中の書類を処分する前に調べておきたいのです。
なぜ、買ったときの金額が大切なのか
不動産を売ったときの利益は、おおまかに次のように計算します。
売却代金 −(取得費 + 売るためにかかった費用)= 売却益
取得費には、購入代金のほか、購入時の手数料などが含まれる場合があります。相続した不動産は、原則として親の取得費を引き継ぎます。ただし建物は、所有していた間の減価償却費相当額を差し引いて計算します。nta.go.jp
分からない場合は、売却代金の5%で計算できます
取得費が分からない場合は、売却代金の5%を取得費として計算できます。
たとえば3,000万円で売るなら、5%は150万円です。親の実際の取得費がこれより高くても、裏付けになる資料を見つけられなければ、利益が大きく計算される可能性があります。「購入額が分からない=必ず5%しか認められない」と決めつけず、まず資料を探すことが大切です。nta.go.jp
手がかりになる書類
私なら、次のものを探します。
– 売買契約書:購入代金を確かめる大切な資料です
– 領収書や通帳の記録:代金を支払った記録が残っていないか調べます
– 住宅ローンの契約書:購入時の取引をたどる手がかりになります
– 建築請負契約書や領収書:親が家を建てた場合に確認します
– 分譲時の資料:購入した物件や時期を確かめる手がかりになります
当時の不動産会社や工務店に、資料が残っていないか問い合わせる方法もあります。ただし、**ローンの借入額やパンフレットの価格が、そのまま税金の計算に使える購入額とは限りません。**見つかった資料は、税理士にまとめて確認してもらいましょう。
片付けで、古い書類を捨てないでください
不動産の仕事に40年近く携わってきて、私が特に気をつけてほしいのは、実家の片付けです。
古い封筒やファイルの中に、売買契約書や建築時の領収書が入っていることがあります。一度処分すると、後から探すのは難しくなります。
片付けを始める前に、家族で**「不動産に関する古い書類は、確認が終わるまで残す」**と決めておいてください。権利証の入った箱だけでなく、通帳や住宅ローンの書類がある場所も確かめます。
書類が見つからないときも、売る前に相談します
購入時の契約書が見つからなくても、ほかの資料から確認できることがあります。建物の取得費について、建築時期などを手がかりに検討する場合もありますが、どの計算や資料を使えるかは個別に判断が必要です。
また、売るためにかかった費用や、相続不動産の売却に使える税の特例も、あわせて確認します。取得費だけを見て税額を決めないことが大切です。
私なら、売る前にチームで手がかりを集めます
取得費の計算は税理士、古い取引資料の確認は不動産、登記の確認は司法書士と、いくつもの分野が関わります。
もし私があなたの立場なら、それぞれの専門家が力を合わせてくれるチームを味方につけます。片付ける前に書類を集め、売却を決める前に、税金と手元に残るお金の見通しを立てます。
士業会では、まず代表の私、松本がお話を伺い、必要に応じて先生方に確認しながら、ご家族にとって一番よい進め方を一緒に考えます。
よくある質問
Q. 祖父母の代から持っている土地で、購入額がまったく分かりません。
A. 古くから持っている土地では、取得費を示す資料が見つからないこともあります。残っている書類を確認し、売却代金の5%で計算する場合も含めて、売る前に税理士に相談しましょう。
Q. 契約書はありませんが、通帳に支払いの記録があります。
A. 手がかりになる可能性があります。その支払いが何の代金か分かる資料も探し、通帳と一緒に残しておいてください。
まとめ
相続した不動産を売るときは、親が買ったときの金額を示す資料が、税金の計算に役立ちます。取得費が分からない場合は売却代金の5%で計算できますが、片付けの前に契約書や支払いの記録を探してください。
あなたの側に立つチームと一緒に、売る前に税金の見通しを立てましょう。
違う専門の仲間が、ワンチームであなたの問題を一緒に考えます。士業会を、あなたの味方に。
一般社団法人 士業会 代表理事 松本 淳一
→ 売却時の税金全体の考え方は「相続税・売却時の税金」のコラムもあわせてご覧ください。
親が買ったときの金額が分からない。相続不動産を売る前にどう調べる?

コメント